ФНС России подготовила методические рекомендации по НДС для налогоплательщиков УСН
Как заплатить НДС на УСН, если товар оплачен в 2024 году, а отгружен в 2025, кто имеет право на вычет «входного» НДС и какую ставку НДС выбрать – ФНС России подготовила ответы на эти и другие вопросы в методических рекомендациях для бизнеса ...

Как заплатить НДС на УСН, если товар оплачен в 2024 году, а отгружен в 2025, кто имеет право на вычет «входного» НДС и какую ставку НДС выбрать – ФНС России подготовила ответы на эти и другие вопросы в методических рекомендациях для бизнеса (https://media.nalog.ru/html/sites/www.new.nalog.ru/files/media/metodichka.pdf) на УСН.
С 1 января 2025 года организации и индивидуальные предприниматели на УСН признаются плательщиками НДС. Освобождены от этой обязанности только те, у кого доходы за 2024 год не превысят 60 млн рублей. Освобождение автоматическое, специально обращаться в налоговую с каким-либо заявлением не нужно. При этом, как и ранее, от обложения НДС не освобождаются операции, когда налогоплательщик УСН является налоговым агентом по НДС или когда он должен уплатить НДС при ввозе товаров.
В методических рекомендациях рассмотрены также жизненные ситуации налогоплательщиков и алгоритм их действий в том или ином случае. Например, если в 2024 году доходы налогоплательщика не превысили 60 млн рублей, то с 1 января 2025 года НДС он не платит. Но если в течение следующего года его доход превысит отметку в 60 млн рублей, то уже с первого числа следующего месяца он станет плательщиком НДС. При этом критерий в 60 млн рублей оценивается ежегодно.
Аналогичный подход к организациям и ИП, которые только будут созданы после 1 января 2025 года. Предприниматель освобождается от уплаты НДС, пока его доход не превысит планку в 60 млн рублей.
По общему правилу объектом обложения НДС признаются операции по реализации товаров (работ, услуг) на территории РФ, а также передача имущественных прав. Налоговой базой по НДС является стоимость реализованных товаров, работ, услуг (с учетом акциза для подакцизных товаров), то есть НДС рассчитывается путем умножения цены реализации (с учетом акциза для подакцизных товаров) на ставку НДС.
Налогоплательщик УСН, который обязан платить НДС с 1 января 2025 года, вправе применять общеустановленные ставки НДС (20%, 10%, 0%) или выбрать одну из специальных ставок 5% или 7%. Последние зависят от полученного годового дохода – от 60 млн рублей до 250 млн рублей и от 250 млн рублей до 450 млн рублей соответственно. При выборе ставки бизнесу нужно учитывать не только свои доходы, но и то, какие операции он чаще всего проводит. В некоторых случаях, уплата НДС по ставке 20% и возможность принимать к вычету «входной» НДС может быть выгоднее, чем ставка 5% или 7%, но без вычета.
На этом месте она работает с 2001 года, является специалистом высшей квалификационной ...
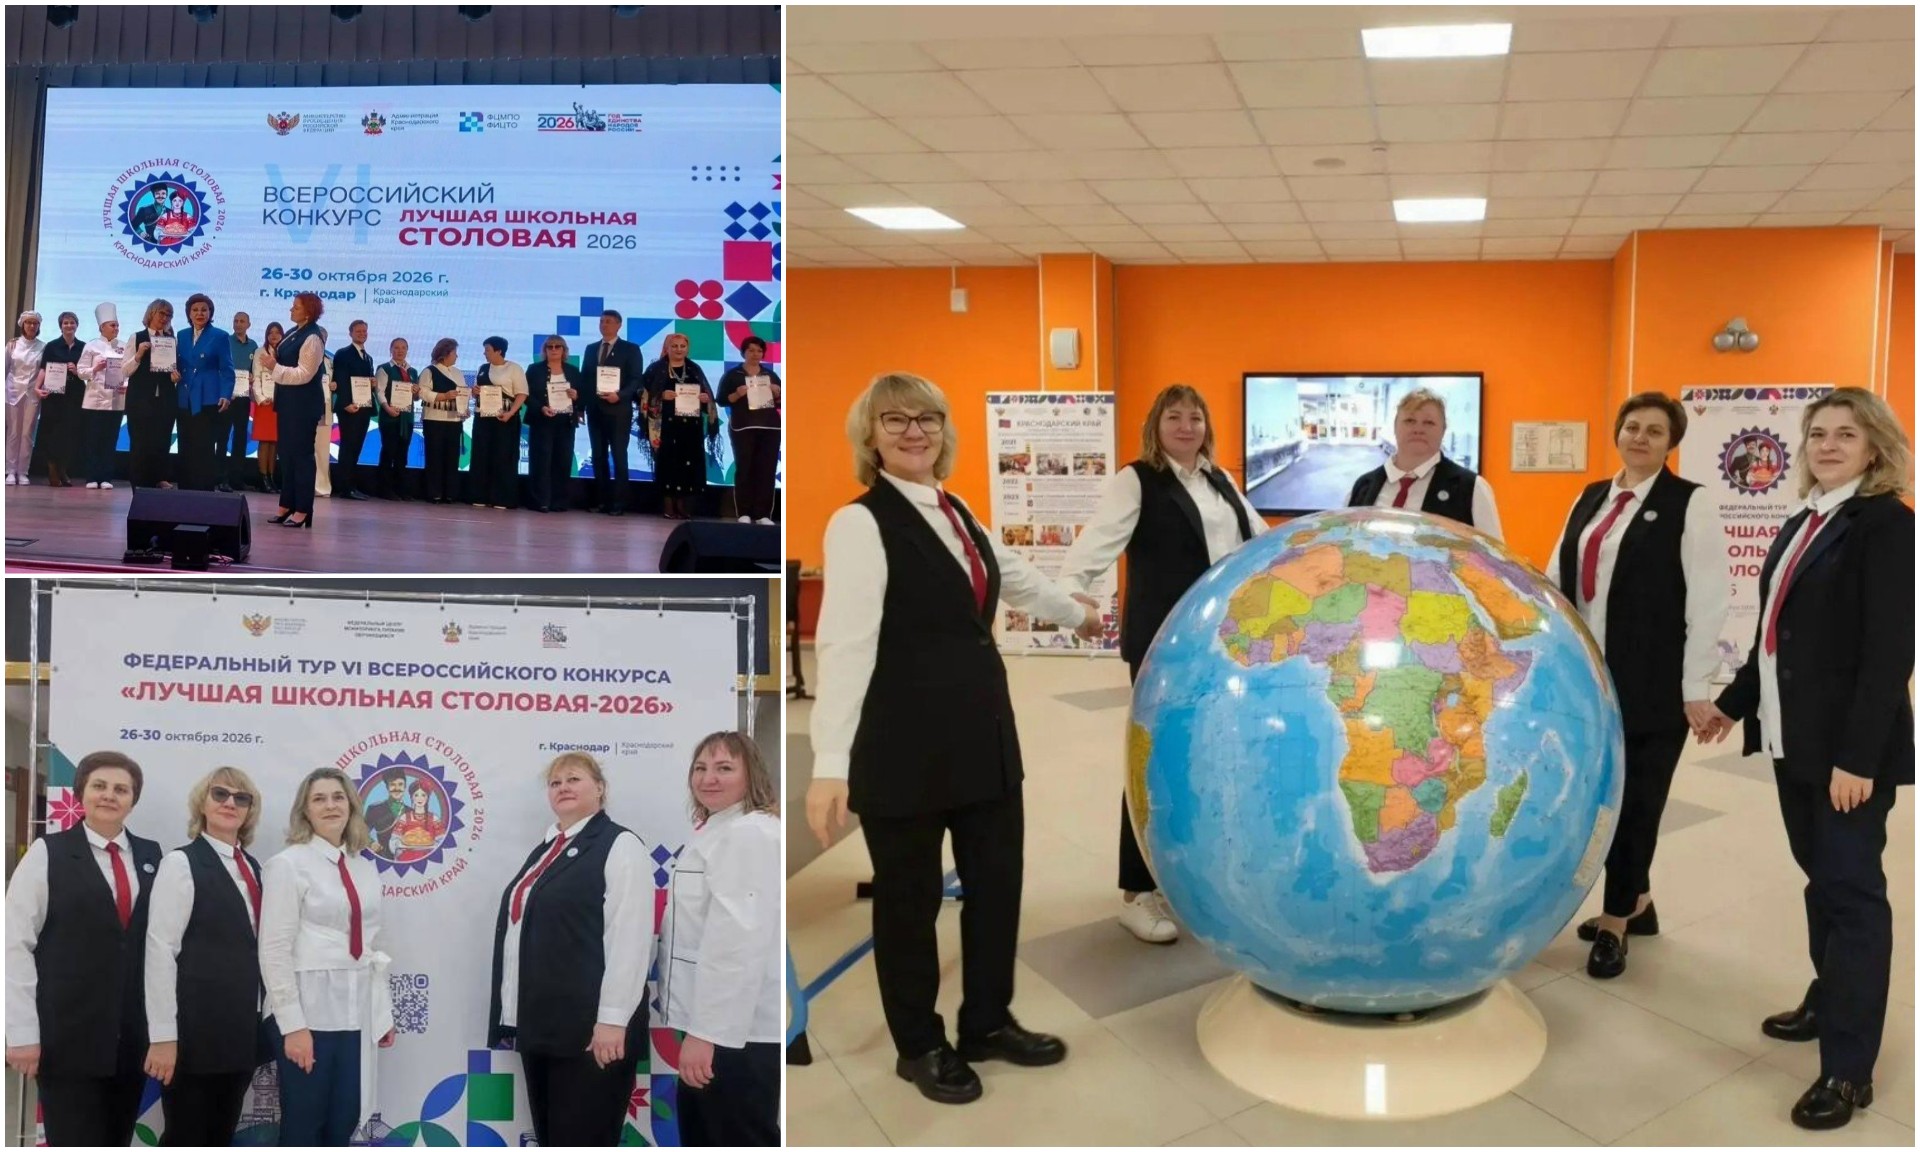
Его проводил Федеральный центр мониторинга питания обучающихся, действующий на базе ФГАНУ ...
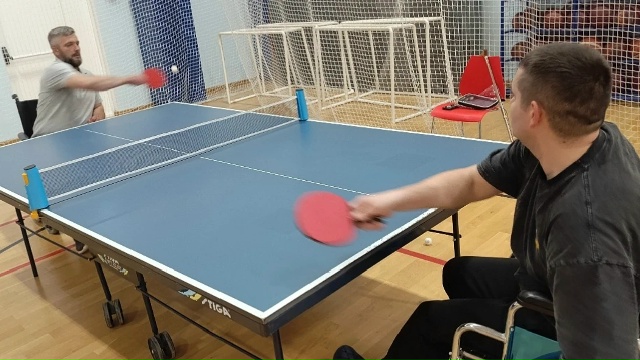
В Клинцах для них проводятся занятия по настольному теннису. Они совершенствуют технику, ...
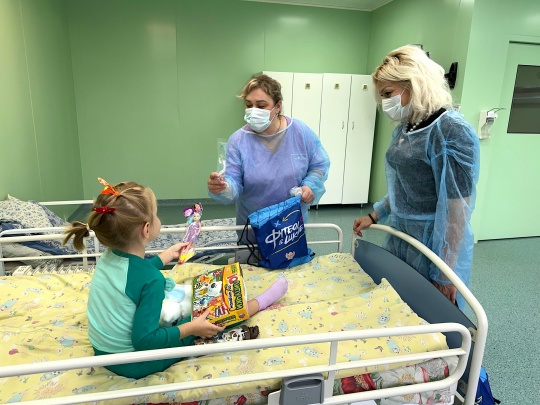
Вместе с ними они занялись творчеством: делали поделки, клеили, раскрашивали, и в каждой ...
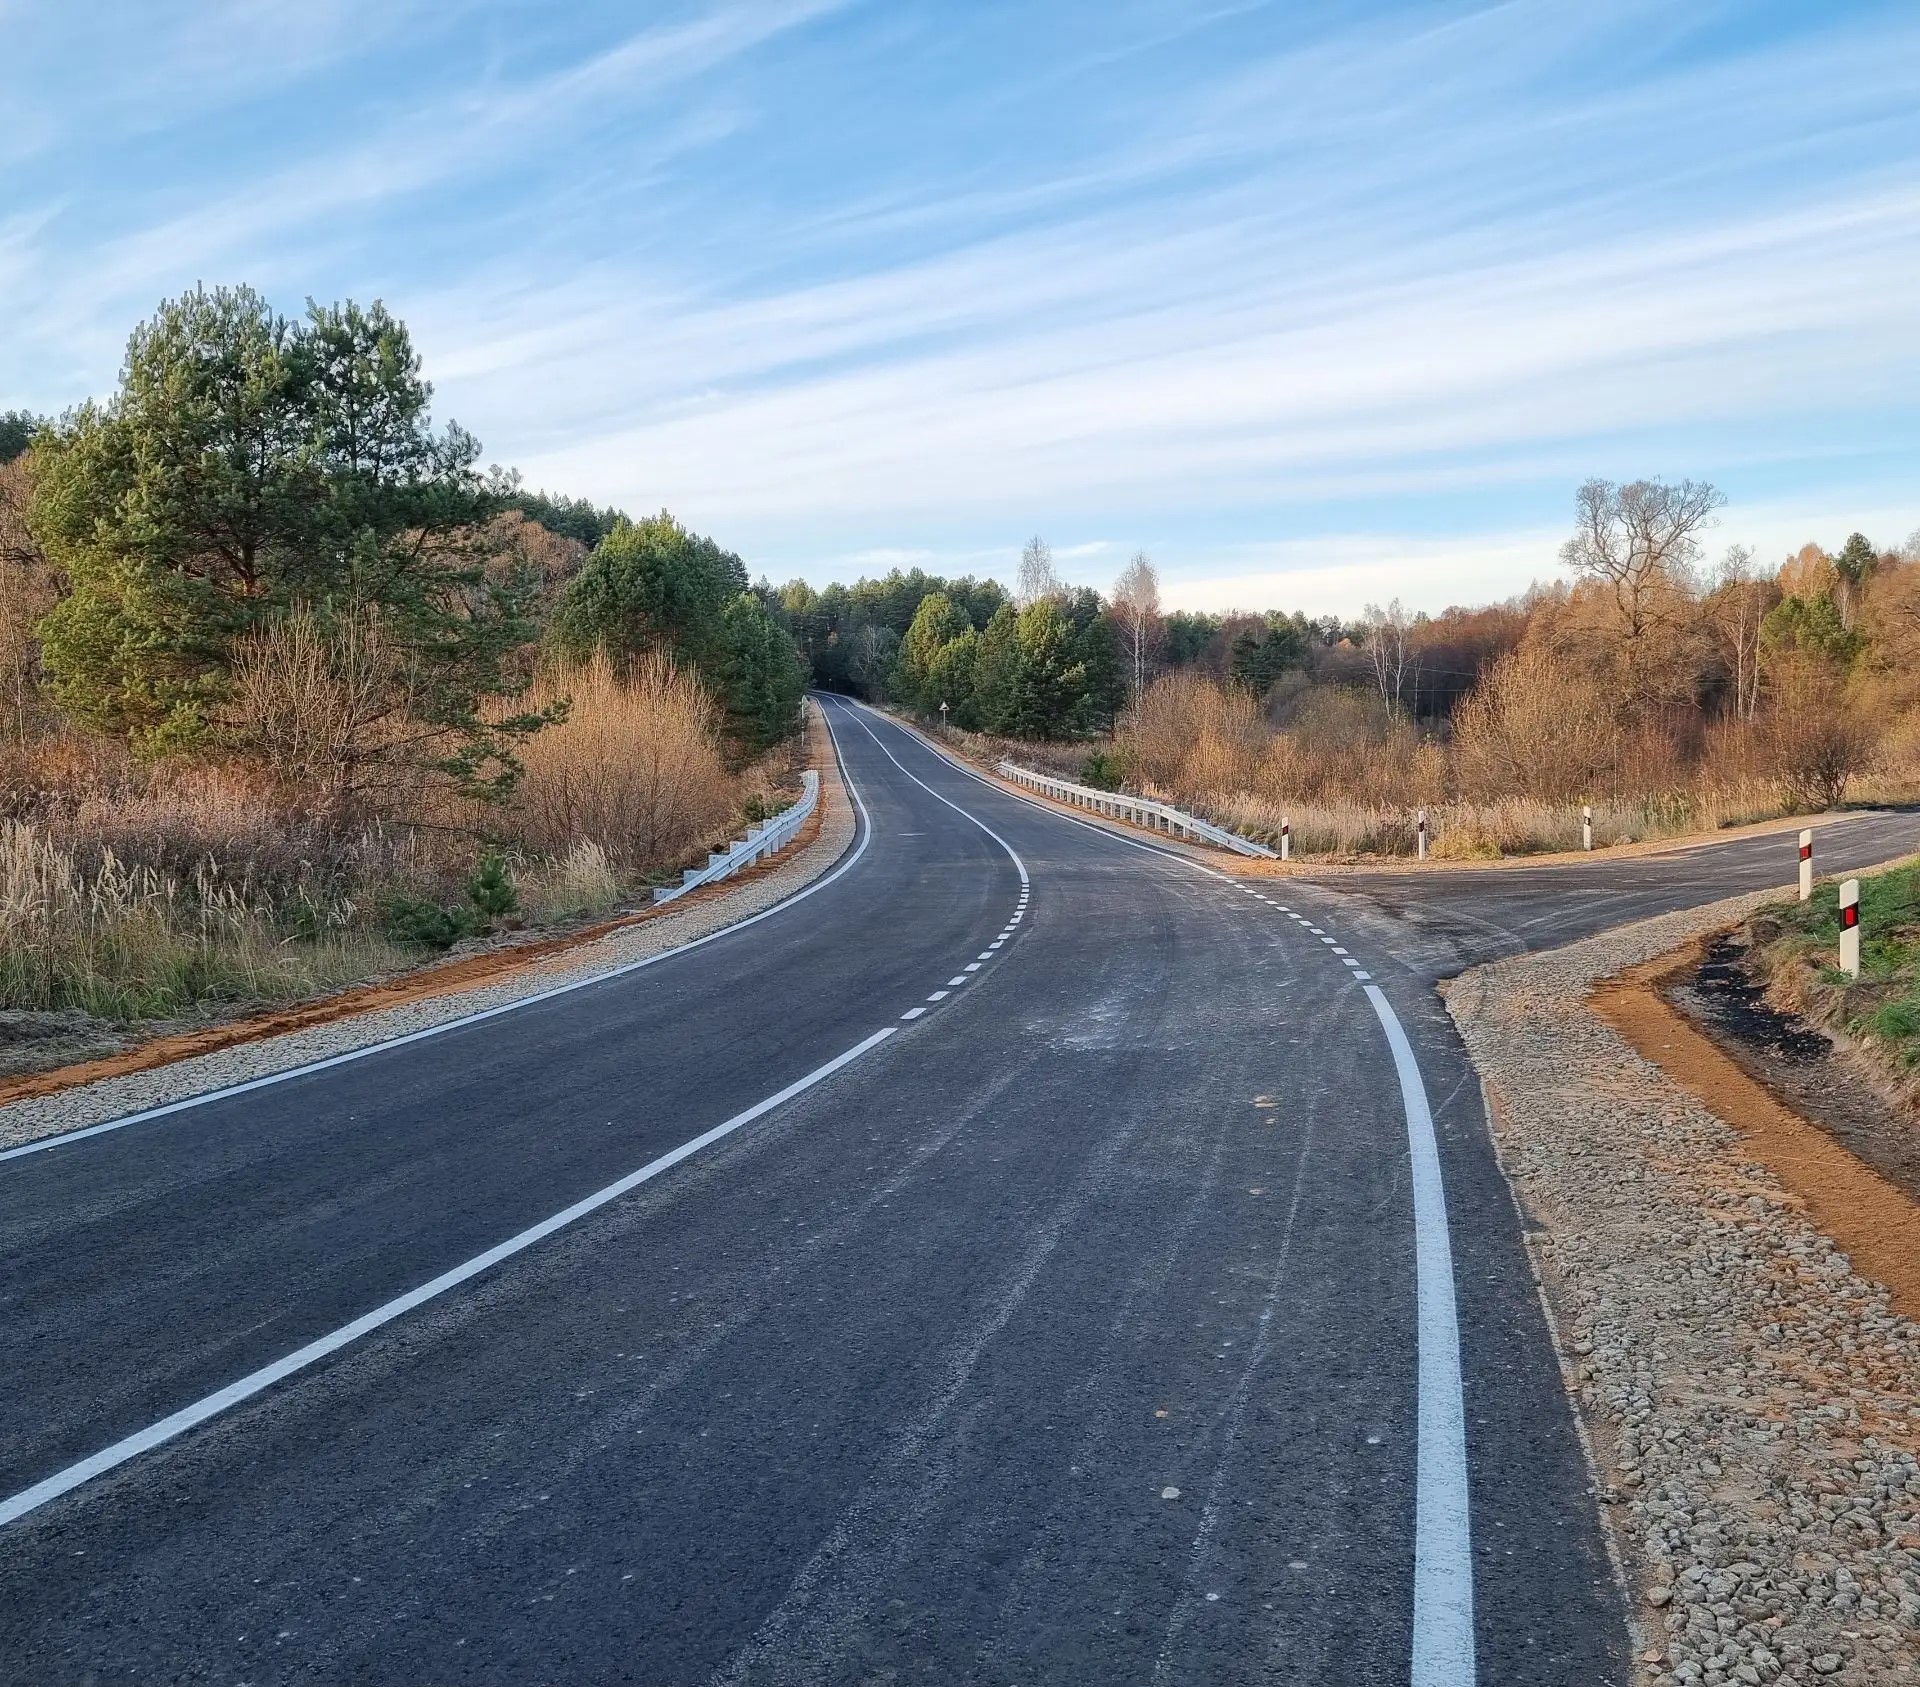
Работы прошли на участке протяженностью 10 км. В их ходе был уложен новый асфальтобетон, ...
Этот проект реализуется в рамках нацпроекта «Молодёжь и дети» и экосистемы президентской ...